Dívida no cartão: por onde começar
O cartão de crédito é a dívida mais comum — e uma das mais caras — no Brasil. O motivo é o rotativo: quando você paga menos que o total da fatura, o restante vira um empréstimo automático com alguns dos juros mais altos do mercado. Se você está nessa situação, respire. Dá para sair, e a ordem dos passos importa.
Passo 1: pare de cavar
Enquanto a dívida cresce, nenhuma estratégia funciona. Então:
- Não pague só o mínimo. O mínimo mantém você no rotativo mês após mês.
- Tire o cartão da carteira (e dos apps de compra) até a situação estar sob controle.
- Desde 2024, a lei limita os juros e encargos do rotativo a 100% do valor original da dívida — ainda assim, é caro demais para deixar correr.
Passo 2: coloque tudo no papel
Liste todas as dívidas: cartões, cheque especial, empréstimos, parcelamentos. Para cada uma, anote o saldo, a taxa de juros ao mês e a parcela. Sem essa lista, você negocia no escuro.
Passo 3: troque juros caros por juros baratos
Esse é o passo que mais economiza dinheiro. Algumas saídas, da mais barata para a mais cara, costumam ser:
- Crédito consignado, se você tiver acesso;
- Empréstimo pessoal com taxa menor que a do cartão;
- Parcelamento da fatura oferecido pelo próprio banco — melhor que o rotativo, pior que as anteriores.
Ligue para o banco, pergunte o Custo Efetivo Total (CET) de cada opção e compare. Feirões e mutirões de renegociação também costumam oferecer descontos grandes.
Passo 4: escolha a ordem de ataque
Com as dívidas renegociadas, pague o mínimo de todas e coloque todo o dinheiro extra numa só:
- Avalanche — primeiro a de maior juros. É a que mais economiza.
- Bola de neve — primeiro a de menor saldo. Quitar uma rápido dá motivação para seguir.
As duas funcionam. A melhor é a que você consegue manter.
Passo 5: não voltar para o buraco
Quitou? Agora é hora de dois hábitos:
- Acompanhe a fatura durante o mês, não só quando ela chega.
- Monte uma reserva de emergência, para o próximo imprevisto não voltar para o cartão.
Como o ColabFinance ajuda
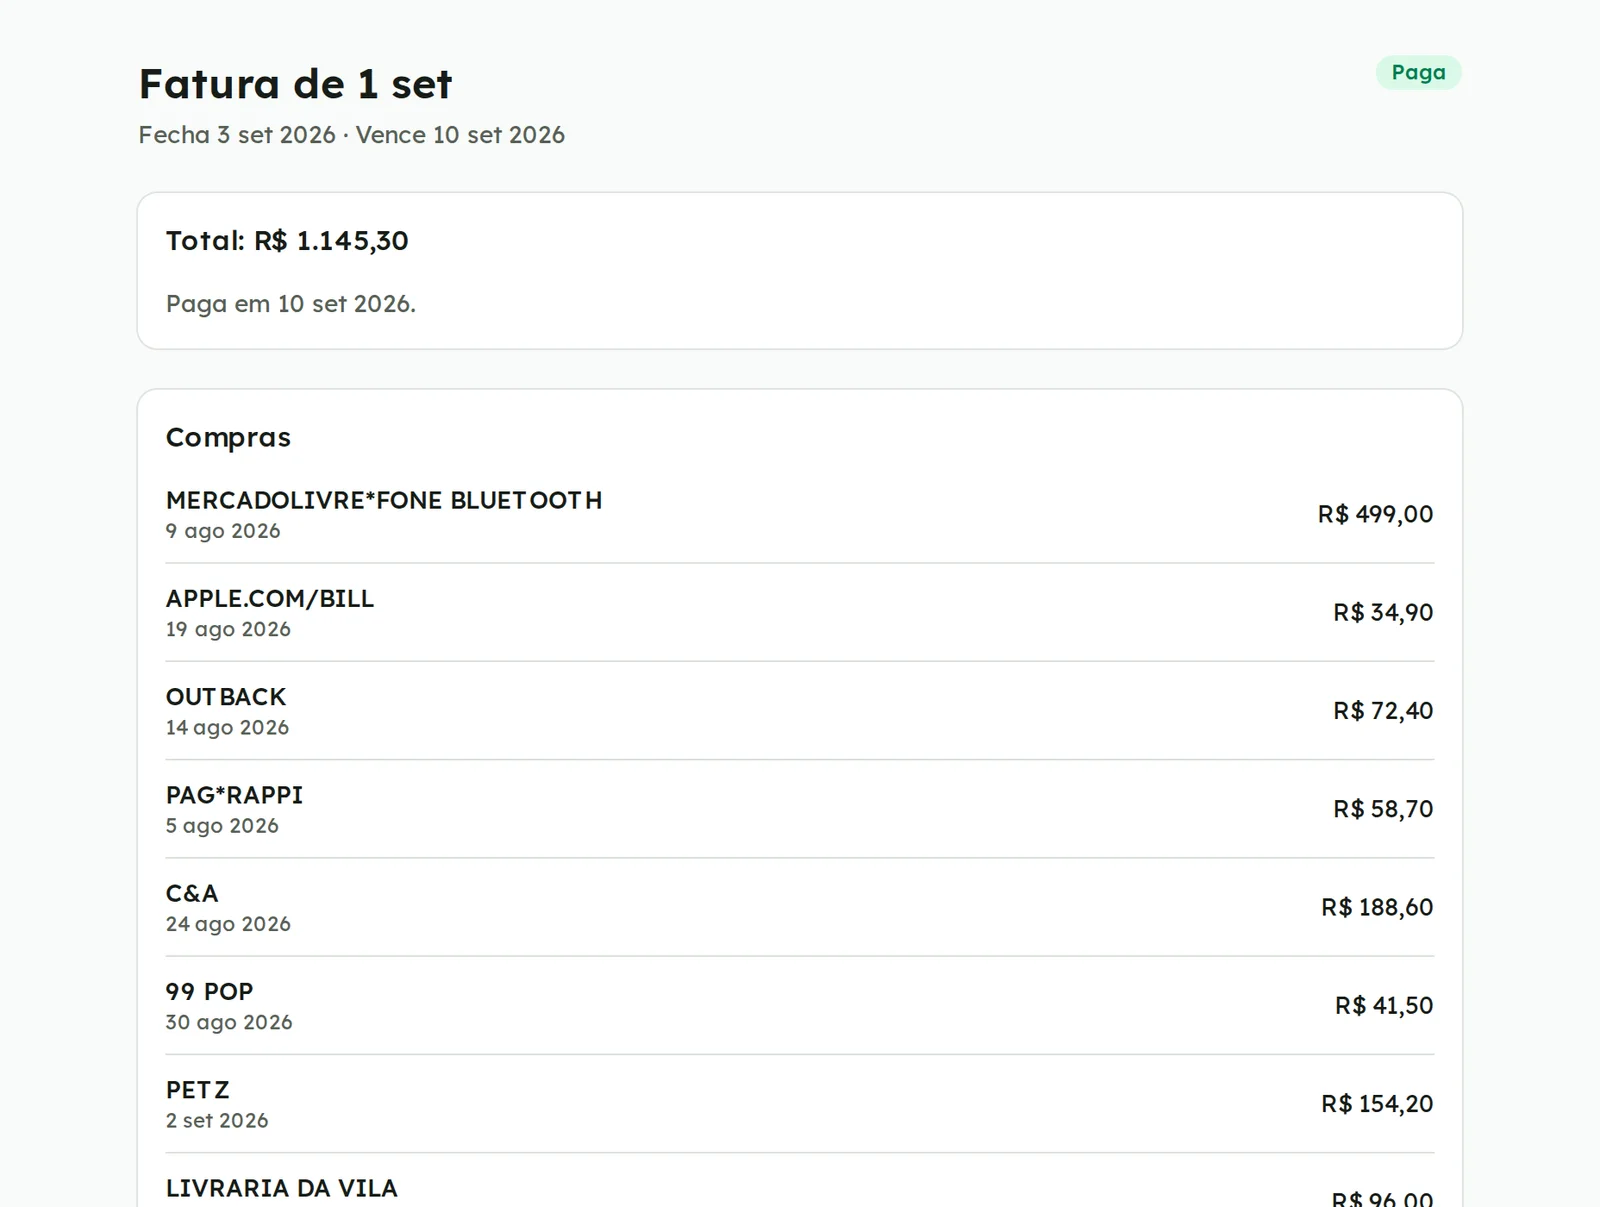
Importando o extrato do cartão, cada compra cai na fatura do ciclo certo. Você vê o total da fatura aberta enquanto o mês ainda está acontecendo:
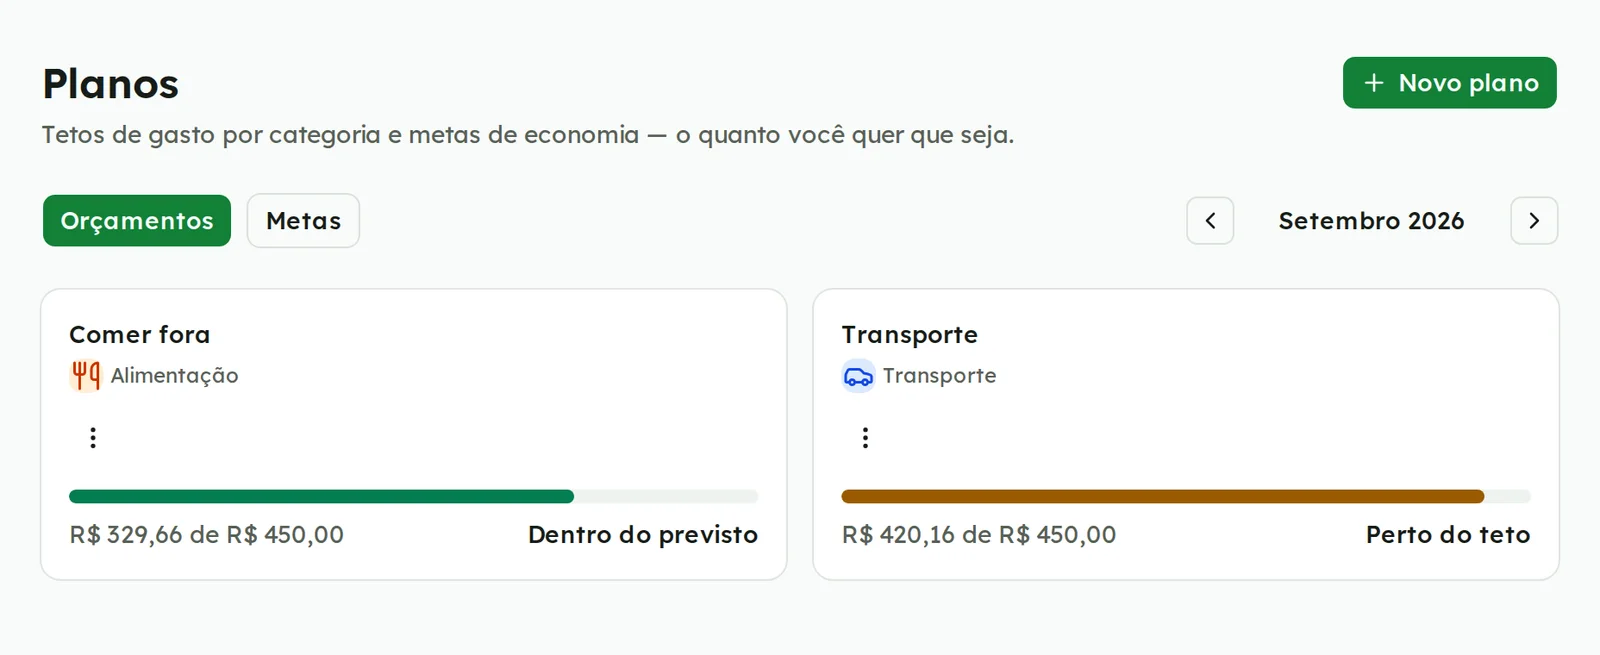
E com um orçamento por categoria em Planejamento, o app avisa quando uma categoria está perto do teto — antes de a fatura fechar:
Dívida não é falha de caráter; é um problema de matemática com uma solução em etapas. O primeiro passo é o mais difícil — e você acabou de dá-lo lendo até aqui.
Comentários
Conteúdo exclusivo para quem está logado
Crie uma conta gratuita no ColabFinance para ler este conteúdo por inteiro.