Reserva de emergência: quanto guardar?
A reserva de emergência é o primeiro degrau de qualquer plano financeiro — antes de investir em ações, antes de pensar em aposentadoria. É ela que impede que um imprevisto (o carro que quebrou, um mês sem trabalho, uma consulta cara) vire dívida no cartão.
Quanto guardar: comece pelo custo fixo
A conta não parte do seu salário, e sim do seu custo fixo mensal: o que você gasta todo mês para manter a vida funcionando — moradia, contas da casa, mercado, transporte, saúde, escola. Deixe de fora o que dá para cortar numa emergência, como viagens e restaurantes.
Depois, multiplique pelo número de meses que faz sentido para você:
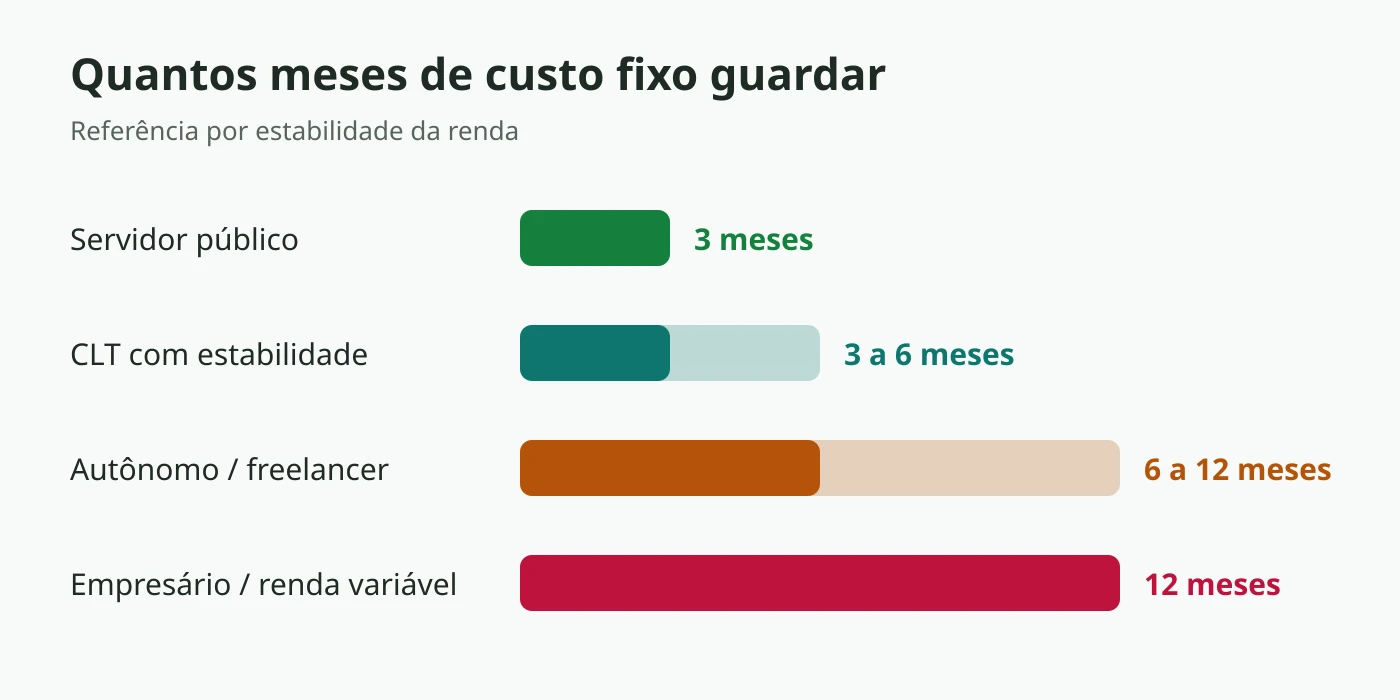
As três perguntas que ajustam o seu número:
- Quão estável é a sua renda? Quem tem salário fixo e estabilidade pode ficar perto de 3 a 6 meses; quem é autônomo precisa de mais fôlego.
- Quantas pessoas dependem de você? Filhos e dependentes puxam o número para cima.
- Quanto tempo você levaria para se recolocar? Em áreas em que se leva meses para achar trabalho, vale guardar mais.
Exemplo: custo fixo de R$ 5.000 e renda de freelancer → de 6 a 12 meses → uma reserva entre R$ 30.000 e R$ 60.000.
Onde deixar o dinheiro
A reserva precisa de três coisas, nesta ordem: segurança, liquidez (poder resgatar no mesmo dia ou no dia seguinte) e, só depois, rentabilidade. Boas opções:
- Tesouro Selic — título público, o investimento de menor risco do país;
- CDB de liquidez diária que pague 100% do CDI ou mais, de banco coberto pelo FGC;
- Contas remuneradas que rendem perto do CDI.
Fuja de ações, fundos com carência e da poupança (que rende menos). Comparo Tesouro Selic e CDB em detalhe no artigo "Tesouro Selic ou CDB de liquidez diária?".
Como montar sem sofrer
- Pague-se primeiro. No dia em que o salário cai, transfira um valor fixo para a reserva — antes de gastar.
- Comece pequeno. Um mês de custo fixo já tira você do cheque especial num imprevisto.
- Use o que vier de extra — 13º, restituição, um freela — para acelerar.
Acompanhando no ColabFinance
Crie uma Meta chamada "Reserva de emergência" em Planejamento, com o valor alvo que você calculou. A cada transferência para a reserva, registre um aporte; se precisar usar, registre um resgate. A barra mostra quanto falta:
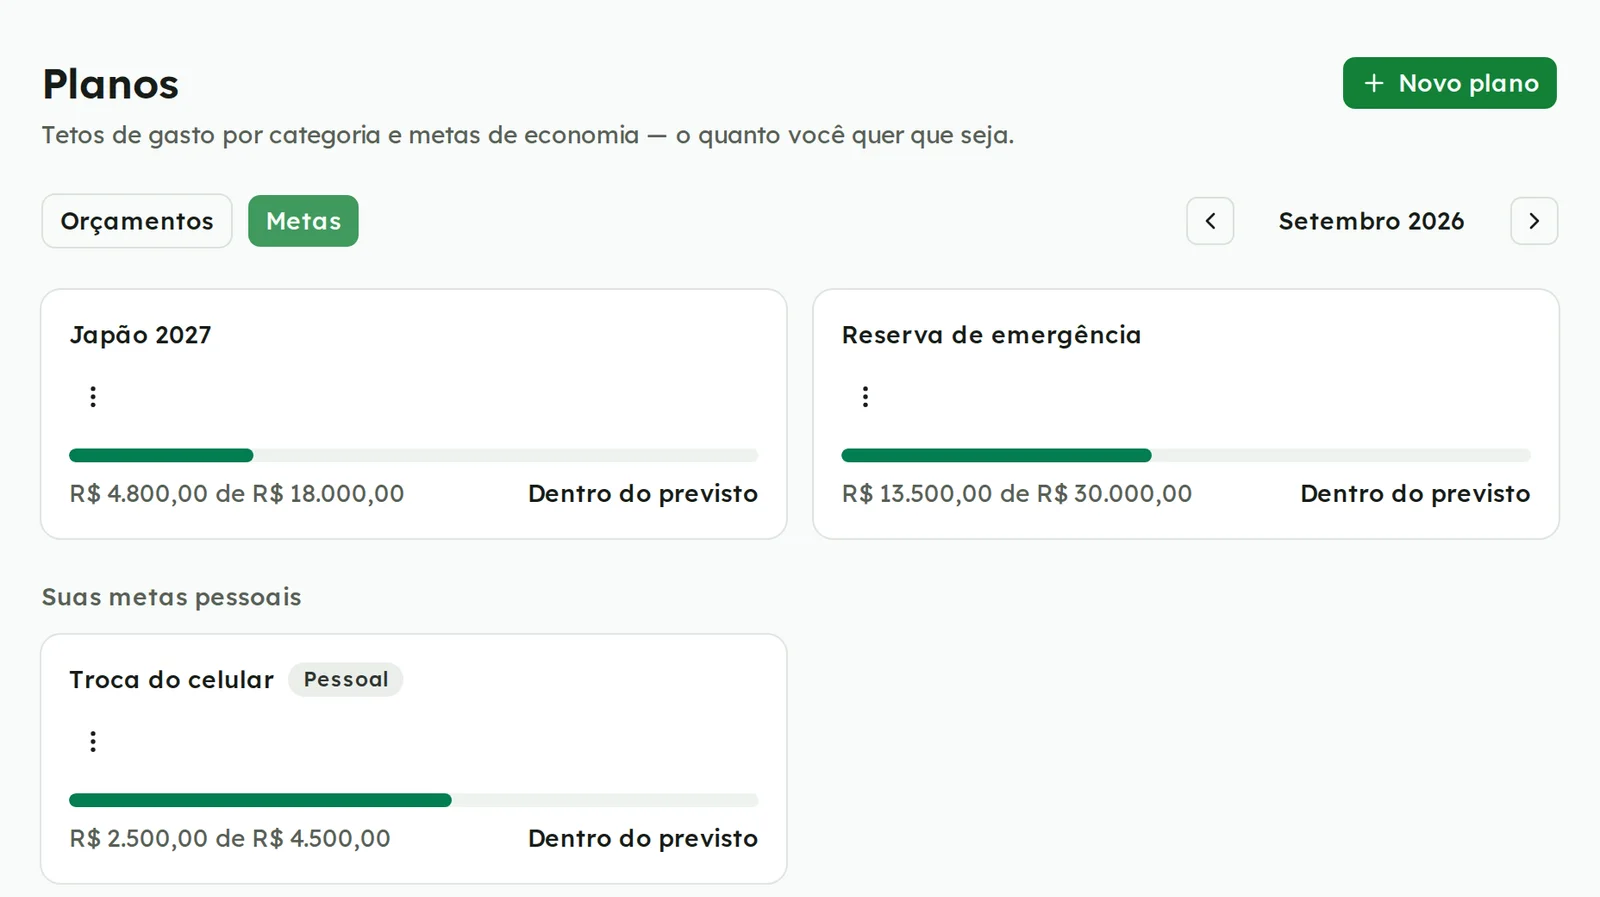
Para descobrir o seu custo fixo, abra a Visão Geral dos últimos três meses e some as categorias essenciais em Por categoria.
Reserva de emergência não é investimento para ficar rico. É o que deixa você tomar boas decisões quando a vida aperta — sem pressa e sem juros.
Comentários
Conteúdo exclusivo para quem está logado
Crie uma conta gratuita no ColabFinance para ler este conteúdo por inteiro.